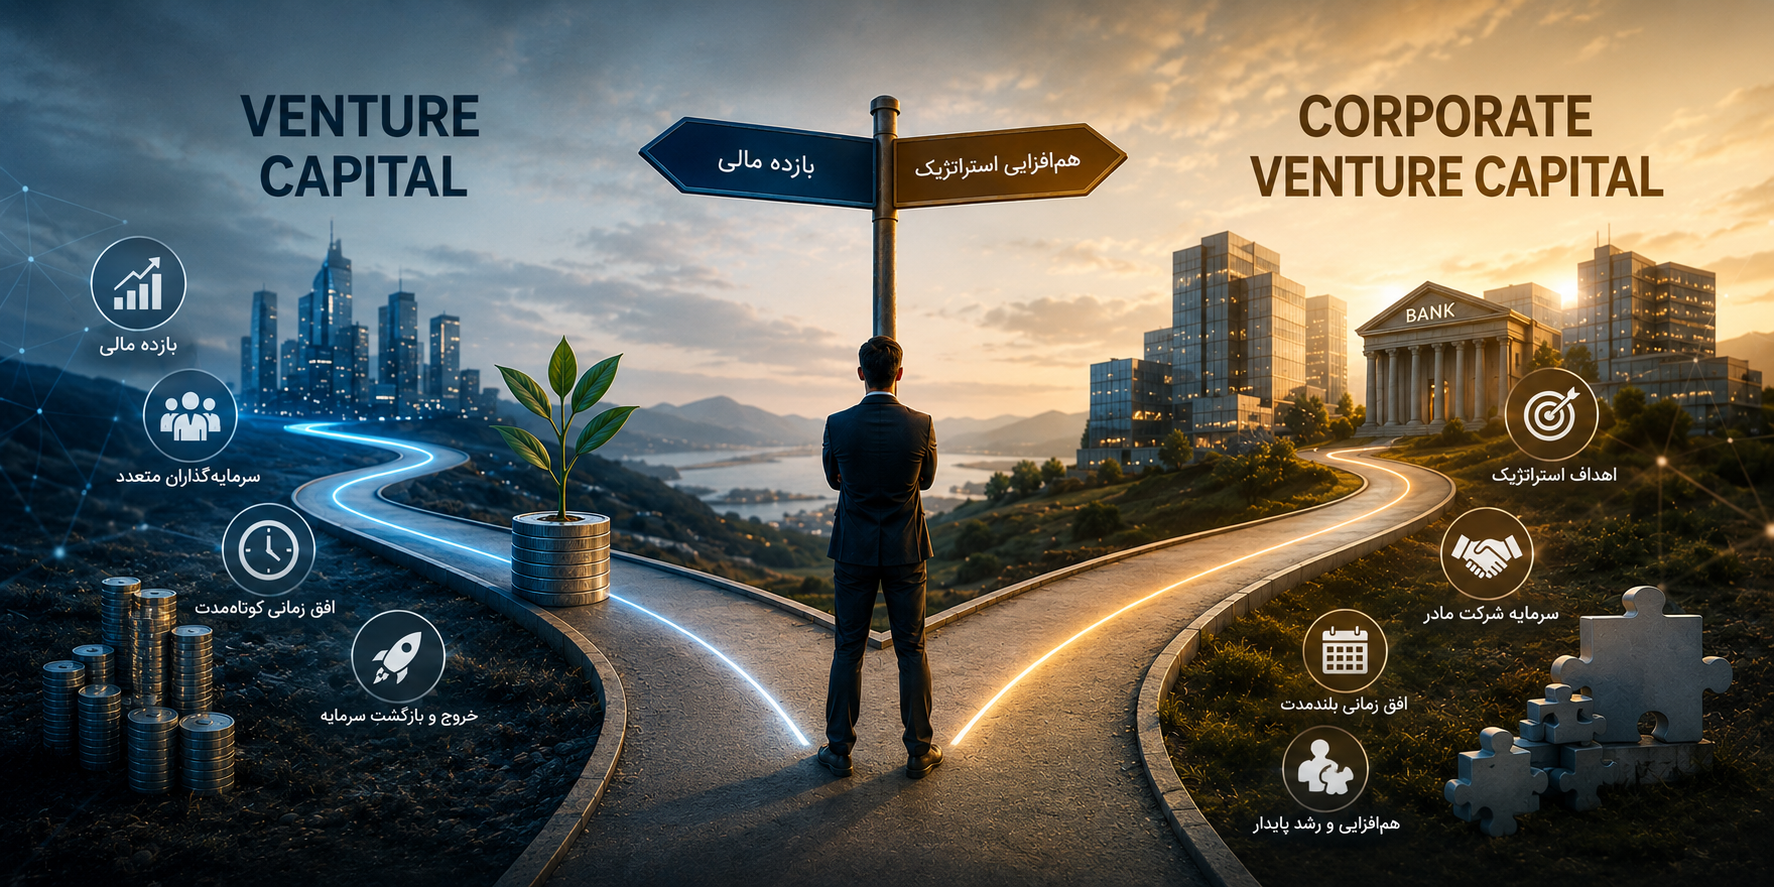
«مرز باریکی میان «سرمایه جسورانه سنتی (VC)» و «سرمایهگذاری شرکتی (CVC)» وجود دارد که ندیدن آن میتواند سرنوشت یک استارتاپ را تغییر دهد: از حفظ استقلال و چابکی تا نفوذ به زنجیره ارزش و مقیاسپذیری آنی.
اگر میخواهید بدانید چرا هلدینگها و بانکهای ایرانی به توسعه و تأسیس CVCها روی آوردهاند و استارتاپ شما در کدام زمین بازی برنده است، این تحلیل ۳ دقیقهای را از دست ندهید.»
۱. سرمایهگذاری خطرپذیر سنتی (VC)؛ پیشران مالی شرکتهای نوپاسرمایهگذاری جسورانه یا VC، نوعی از سرمایهگذاری در سهام خصوصی است که سرمایه نقدی را به شرکتهای نوپا، استارتاپها و کسبوکارهای مراحل اولیه تا رشد تزریق میکند. این شرکتها معمولاً به دلیل ریسک بالا و عدم دسترسی به وثایق ملکی، امکان استفاده از تسهیلات بانکی و بازارهای بدهی را ندارند، اما از ظرفیت مقیاسپذیری فوقالعادهای برخوردارند.منطق حاکم بر VC سنتی (قانون توانی):رویکرد صندوقهای VC بر پایه «مدل توزیع قانون توانی» (Power Law) استوار است. به این معنا که موفقیت خارقالعاده یک یا دو استارتاپ در سبد سرمایهگذاری، باید زیان و هزینههای شکست سایر شرکتها را جبران کرده و بازدهی کل صندوق را تضمین کند. بنابراین، معیارهای سختگیرانه سودآوری مالی، ضریب بازگشت سرمایه و نرخ بازده داخلی (IRR) بر تمام تصمیمات حاکم است.۲. سرمایهگذاری خطرپذیر شرکتی (CVC)؛ بازوی توسعه استراتژیک غولهای اقتصادیسرمایهگذاری CVC شاخهای مستقیم از سرمایهگذاری جسورانه است که در آن، یک شرکت بزرگ مادر یا نهاد مالی بالغ (نظیر بانکها و هلدینگهای صنعتی)، بهصورت مستقیم یا از طریق تأسیس صندوقهای پژوهش و فناوری اختصاصی، در استارتاپهای خارج از مجموعه خود سرمایهگذاری میکند.در این مدل، شرکت مادر تنها یک تأمینکننده مالی منفعل نیست؛ بلکه هدف اصلی آن تزریق «پول هوشمند» (Smart Money) به زنجیره ارزش خود و دستیابی به منافع راهبردی زیر است:نفوذ به بازارهای نوین: ورود به بازارهای دستنخورده بدون پرداخت هزینههای سنگین تحقیق و توسعه از صفر.رصد فناوریهای برهمزننده: پایش دائمی تکنولوژیهای نوظهور و مصونیت از غافلگیری فناورانه در برابر رقبا.ایجاد همافزایی عملیاتی: اتصال خدمات نوآورانه استارتاپ به پایگاه مشتریان و شبکه توزیع میلیونی شرکت مادر.انتقال فرهنگ نوآوری: جذب استعدادهای برتر و تزریق چابکی استارتاپی به بدنه سنتی شرکتهای بزرگ.۳. کالبدشکافی تفاوتهای بنیادین: VC در برابر CVCبرای درک نظاممند تمایزات این دو الگو، میتوان آنها را در ۴ بعد کلیدی مقایسه کرد:۱. هدف بنیادین:صندوقهای VC به دنبال حداکثرسازی سود مالی مطلق، نرخ بازده داخلی و ضریب نقدشوندگی هستند؛ در حالی که CVCها دستیابی به اهداف استراتژیک و همافزایی با کسبوکار مادر را در اولویت اول و بازده مالی را در جایگاه ثانویه قرار میدهند.۲. منبع تأمین سرمایه:سرمایه VC حاصل تجمیع منابع مالی چند سرمایهگذار نهادی و فردی (LPها) است؛ اما سرمایه CVC مستقیماً از محل ترازنامه، جریان نقد عملیاتی و سود انباشته شرکت مادر تأمین میشود.۳. افق زمانی و استراتژی خروج:صندوقهای سنتی معمولاً چرخهعمر محدود ۳ تا ۵ ساله دارند و باید در این بازه نقد شوند. در مقابل، CVCها «سرمایهگذاران صبور» هستند و افق زمانی بلندمدتتری متناسب با اهداف کلان سازمان مادر دارند.۴. سرعت و فرآیند تصمیمگیری:تصمیمگیری در VCها بسیار چابک و متمرکز در کمیتههای سرمایهگذاری است؛ در حالی که در CVCها به دلیل لزوم همراستاسازی با لایههای مختلف مدیریتی و حاکمیتی سازمان مادر، فرآیند ارزیابی و تأیید چندلایهتر و زمانبرتر است.۴. چشمانداز CVC در اکوسیستم مالی و بانکی ایراندر اکوسیستم نوآوری ایران، نهادهای مالی پیشرو بهویژه بانکها و هلدینگهای مالی، بهدلیل الزام به همگامی با تحولات فینتک، بهرهمندی از اعتبارات قانونی و اتصال خدمات مدرن به شبکه بانکی، مدل CVC را در اولویت راهبردی خود قرار دادهاند. این نهادها معمولاً از طریق تأسیس بازوهای نوآوری و صندوقهای پژوهش و فناوری غیردولتی، اقدام به ورود مؤثر به جریان سرمایهگذاری جسورانه کردهاند.۵. دوراهی بنیانگذاران: استارتاپ شما باید کدام مسیر را انتخاب کند؟انتخاب بین این دو شیوه سرمایهگذاری، تصمیمی سرنوشتساز برای آینده استارتاپ است:🔹 به سراغ VC سنتی بروید اگر:حفظ استقلال کامل مدیریتی، چابکی عملیاتی، سرعت در جذب راندهای بعدی و پرهیز از تضاد منافع با سایر بازیگران و رقبای بازار برای شما اولویت اصلی است.🔹 همکاری با CVC را انتخاب کنید اگر:رشد و مقیاسپذیری محصول شما شدیداً به کانالهای توزیع بزرگ، پایگاه مشتریان موجود، مجوزهای انحصاری، کاهش هزینههای جذب مشتری (CAC) یا اعتبار برند و نفوذ سازمانی شرکت مادر وابسته است.
← بازگشت به رسانه